
أرباح البنوك السعودية تسجل أبطأ وتيرة نمو منذ 2020 بفعل ارتفاع المخصصات
نُشر بتوقيت الرياض
الخميس 22 أكتوبر 2026
إعداد: قسم الاقتصاد
قراءة في 4 دقائق
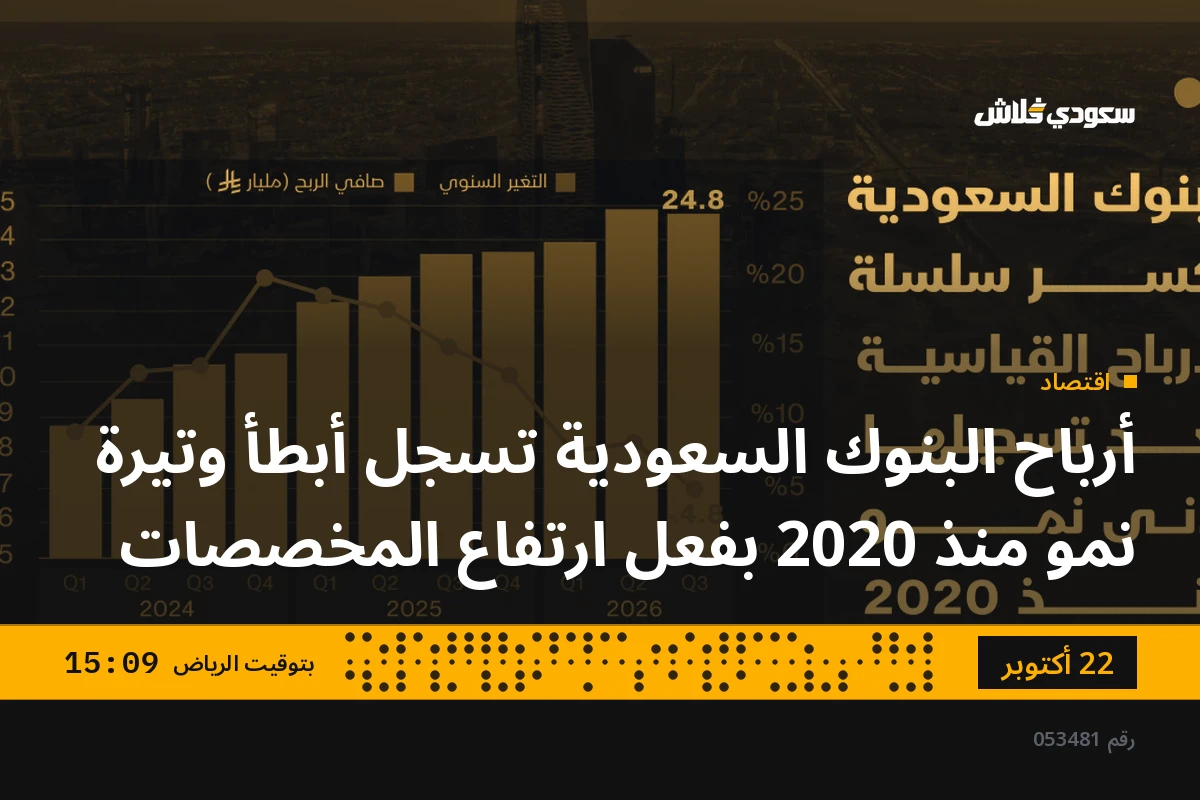
بلغ صافي أرباح البنوك السعودية حوالي 24.75 مليار ريال خلال الربع الثالث من عام 2026، مسجلاً نمواً سنوياً نسبته 4.8%، وهي أبطأ وتيرة منذ الربع الرابع من عام 2020. وجاء هذا التباطؤ على الرغم من تحسن الدخل الأساسي، حيث أدى ارتفاع تكلفة المخاطر إلى امتصاص جزء كبير من المكاسب التي حققتها البنوك من نشاط التمويل.
وأظهرت البيانات أن الأرباح الفعلية تجاوزت متوسط توقعات بلومبرغ للبنوك التي تتوفر عنها تقديرات بنحو 6%، بالتزامن مع نمو صافي دخل التمويل والاستثمار بنسبة 11.4%، أي بأكثر من ضعف وتيرة نمو الأرباح النهائية.
التمويل المحرك الرئيسي للنمو
كان التمويل المحرك الأكبر لنمو أرباح البنوك، حيث ارتفع صافي دخله بنسبة 9.1% ليصل إلى 29.3 مليار ريال، مساهماً بنحو 72% من الزيادة في صافي دخل التمويل والاستثمار. أما الاستثمار، فرغم وزنه الأقل، فقد أسهم بنحو 28% من الزيادة.
ورغم تباطؤ الأرباح، إلا أنها جاءت أعلى من متوسط توقعات بلومبرغ، مما يشير إلى أن الأداء الفعلي كان أفضل مما توقعه المحللون.
تكلفة الأموال تدعم التمويل قبل أن تتدخل المخاطر
تبدو نتائج التمويل أقوى من الصورة التي تعكسها أرباح البنوك النهائية. فقد نما دخل التمويل الإجمالي بنسبة 3.9% فقط، بينما ارتفع صافي الدخل بنسبة 9.1%، مستفيداً من انخفاض مصروف التمويل بنحو 2% مقارنة بالعام الماضي. ونتيجة لذلك، ارتفعت حصة البنوك من دخل التمويل بعد خصم المصروفات المرتبطة به إلى نحو 55 ريالاً لكل 100 ريال من الدخل، مقابل قرابة 53 ريالاً قبل عام.
وتظهر الصورة نفسها عند مقارنة الدخل بحجم المحفظة الائتمانية. فبحساب متوسط القروض، ارتفع صافي عائد التمويل السنوي من نحو 3.49% إلى 3.59%، بزيادة تقارب 10 نقاط أساس. ويجب الأخذ في الحسبان أن هذا المؤشر لا يعد هامش صافي فائدة، لكنه يقدم مقياساً متسقاً لإنتاجية المحفظة التمويلية بين الفترتين. وتوضح الأرقام أن تراجع تكلفة التمويل عوض انخفاضاً محدوداً في العائد الإجمالي المحقق من القروض.
كلفة المخاطر تمحو مكاسب العائد
التحسن في صافي عائد التمويل لم يصل كاملاً إلى صافي أرباح البنوك. فقد ارتفعت المخصصات بنسبة 50% لتصل إلى قرابة 3 مليارات ريال، مما أدى إلى ارتفاع تكلفة المخاطر المحسوبة على متوسط القروض من نحو 26 إلى 36 نقطة أساس. والنتيجة أن البنوك كسبت نحو 10 نقاط أساس من تحسن صافي عائد التمويل، لكنها فقدت قرابة 11 نقطة أساس مع ارتفاع تكلفة المخاطر.
لا يعني ذلك بالضرورة حدوث تدهور في جودة الأصول. فآخر القوائم التفصيلية المتاحة تظهر تبايناً بين البنوك. ففي بنك الرياض، مثلاً، ارتفعت قروض المرحلة الثانية خلال النصف الأول من 13.9 مليار إلى 19.2 مليار ريال، وهي تمويلات زادت مخاطرها الائتمانية لكنها لم تنتقل بعد إلى مرحلة التعثر.
تفاوت بين البنوك في تحويل الدخل إلى أرباح
تكشف المقارنة بين البنوك أن ضعف نمو الأرباح لم يكن نتيجة غياب نمو الدخل على مستوى القطاع. فقد استحوذ الراجحي والرياض والسعودي الفرنسي معاً على نحو 95% من الزيادة في صافي الأرباح، رغم أن حصتهم من الزيادة في صافي دخل التمويل والاستثمار لم تتجاوز نحو 52%.
يظهر هذا الفارق تفاوتاً أكبر في قدرة البنوك على تحويل نمو الدخل إلى أرباح. فمصرف الراجحي رفع صافي دخل التمويل بأكثر من 20%، وظل نمو الدخل بعد المخصصات قوياً، ليقدم وحده نحو ثلثي الزيادة في أرباح القطاع. في المقابل، سجل الأهلي نمواً يقارب 10% في صافي دخل التمويل والاستثمار، وظل الدخل بعد المخصصات أعلى من مستواه قبل عام، لكن صافي الربح تراجع بصورة طفيفة.
كما ارتفع صافي دخل الاستثمار للقطاع بنسبة 31%، رغم أن دخله الإجمالي لم ينم سوى 2%، مستفيداً من انخفاض المصروف المرتبط به. ورغم أن الاستثمار يمثل نحو 12% فقط من صافي دخل التمويل والاستثمار، فإنه صنع أكثر من ربع الزيادة المسجلة خلال الربع. يظهر أثر ذلك بصورة أوضح لدى بعض البنوك، حيث عوض ارتفاع دخل الاستثمار ضعفاً في صافي التمويل لدى العربي والبلاد والسعودي للاستثمار، بينما كان المحرك شبه الكامل لنمو الدخل لدى البنك الأول.
القروض والودائع تنمو بنسبة 5.5%
على مستوى الميزانية، نمت القروض والودائع بنحو 5.5% لكل منهما مقارنة بالعام الماضي، لتبقى النسبة الحسابية للقروض إلى الودائع قرب 106%، وهي قريبة من مستويات الربع الثالث من عام 2025. لكن الصورة الفصلية اختلفت، حيث ارتفعت القروض بنسبة 1.2% مقارنة بيونيو، بينما تراجعت الودائع بنسبة 1.7%.
ولا يشير هذا التحرك وحده إلى ضعف في التمويل، لكنه يجعل تكلفة الأموال وتركيبة مصادرها أكثر أهمية إذا استمرت القروض في النمو بوتيرة أسرع من الودائع خلال الأرباع المقبلة.
في المحصلة، لم تتباطأ أرباح البنوك السعودية بسبب ضعف نشاط التمويل، بل إن البنوك استطاعت الاحتفاظ بجزء أكبر من دخل التمويل، لكن ارتفاع تكلفة المخاطر حد من انتقال هذا التحسن إلى صافي الربح. ولهذا لن تقتصر متابعة الربع الرابع على نمو القروض وحده، بل ستتركز أيضاً على قدرة البنوك على الحفاظ على تحسن صافي عائد التمويل، وما إذا كانت تكلفة المخاطر ستعود إلى مستويات أكثر استقراراً.