
أرباح مصرف الراجحي ترتفع 11.7% في الربع الثالث من 2026 إلى 7.11 مليار ريال مع استمرار سلسلة الأرقام القياسية للفصل الحادي عشر
نُشر بتوقيت الرياض
الخميس 22 أكتوبر 2026
إعداد: قسم الاقتصاد
قراءة في 5 دقائق
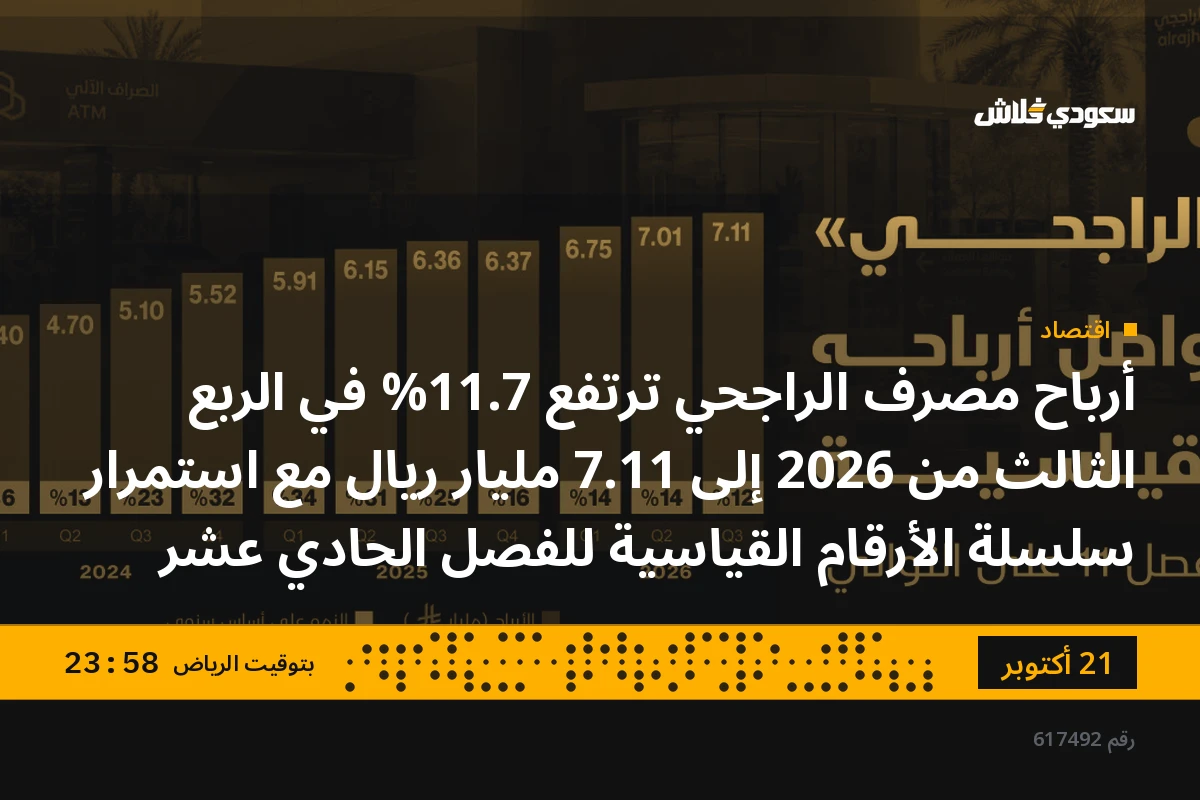
سجل مصرف الراجحي أرباحاً صافية بلغت 7.11 مليار ريال سعودي في الربع الثالث من عام 2026، بنمو نسبته 11.7% مقارنة بالفترة نفسها من العام الماضي، محققاً بذلك الفصل الحادي عشر على التوالي من الأرباح القياسية. جاء هذا الأداء مدعوماً بتحسن دخل التمويل وانخفاض تكلفة الأموال، رغم تباطؤ نمو محفظة التمويل والودائع وارتفاع ملحوظ في مخصصات خسائر الائتمان.
وتتفوق النتائج المعلنة على متوسط توقعات المحللين، وتكشف عن تحول جوهري في محركات ربحية المصرف، حيث لم يعد التوسع في الإقراض هو المحرك الأساسي لنمو الأرباح. فقد ارتفعت محفظة التمويل بنسبة 2.5% فقط على أساس سنوي، بينما قفز صافي دخل التمويل والاستثمار بنسبة 18.1%، مما يشير إلى تحسن هامش العائد على الأصول القائمة.
تراجع تكلفة الأموال يعزز صافي الدخل التمويلي
بلغ صافي دخل التمويل والاستثمار 8.61 مليار ريال، بزيادة 1.32 مليار ريال عن الربع المماثل من عام 2025. ويعود نحو 782 مليون ريال من هذه الزيادة إلى ارتفاع إجمالي دخل التمويل والاستثمار، بينما أسهم انخفاض العوائد المدفوعة على التمويل والاستثمار بمقدار 538 مليون ريال في تحسين صافي الدخل. وبذلك، مثل انخفاض تكلفة الأموال نحو 41% من الزيادة الإجمالية، مما يعكس قدرة المصرف على رفع العائد الصافي من أعماله القائمة دون حاجة إلى توسع مماثل في حجم المحفظة.
غير أن المقارنة مع الربع السابق تظهر صورة مختلفة، حيث ارتفعت العوائد المدفوعة من 6.18 مليار ريال إلى 6.45 مليار ريال، بزيادة 4.4%، في حين زاد صافي دخل التمويل والاستثمار بنسبة 3.7%. وهذا لا يعني بالضرورة تراجع هامش التمويل، لكنه يشير إلى أن اتجاه الانخفاض السنوي لم يستمر بالوتيرة نفسها خلال الربع الثالث، ما يجعل تكلفة التمويل مؤشراً رئيسياً يستحق المتابعة الدقيقة في الفترة المقبلة.
ارتفاع المخصصات يحد من انعكاس النمو التشغيلي على الأرباح
ارتفع إجمالي دخل العمليات بنسبة 12.5% ليصل إلى 11.12 مليار ريال، بينما زادت المصروفات التشغيلية قبل المخصصات بنسبة 6.4% فقط إلى 2.36 مليار ريال. وتحسنت نسبة المصروفات إلى الدخل من 22.4% إلى 21.2%، مما يعكس قدرة المصرف على تحقيق نمو في الإيرادات يتجاوز نمو تكاليف التشغيل. وبلغ الربح التشغيلي قبل المخصصات 8.76 مليار ريال، بزيادة 14.2%، وهي وتيرة أعلى من نمو صافي الأرباح.
لكن ارتفاع مخصصات خسائر الائتمان والخسائر الأخرى حال دون انتقال هذا التحسن بالكامل إلى أرباح المساهمين. فقد قفزت المخصصات بنسبة 49.5% لتصل إلى 852 مليون ريال، مقابل 570 مليون ريال قبل عام، نتيجة زيادة الإضافات إلى المخصصات وانخفاض المبالغ المستردة من تمويلات سبق شطبها، وفقاً لإفصاح المصرف. وبلغت الزيادة في المخصصات نحو 282 مليون ريال، والمصروفات التشغيلية نحو 141 مليون ريال، مقابل ارتفاع إجمالي دخل العمليات بمقدار 1.23 مليار ريال على أساس سنوي. وبذلك عادل ارتفاع المخصصات وحده نحو 23% من الزيادة في دخل العمليات، بينما بلغت الزيادة في صافي الأرباح العائدة للمساهمين نحو 746 مليون ريال، بما يعادل 61% من نمو دخل العمليات.
فجوة متزايدة بين التمويل والودائع
على صعيد الميزانية العمومية، ارتفعت محفظة التمويل بنسبة 2.5% سنوياً إلى 774.9 مليار ريال، في حين زادت ودائع العملاء بنسبة 0.9% فقط إلى 700.3 مليار ريال. وأدى هذا التفاوت إلى اتساع الفجوة بين التمويل والودائع من 62.1 مليار ريال قبل عام إلى 74.6 مليار ريال بنهاية سبتمبر. كما ارتفعت نسبة التمويل إلى الودائع (وفق الحساب المباشر للأرصدة المعلنة) من نحو 108.9% إلى 110.7%، وهي نسبة حسابية تختلف عن النسبة المعتمدة رقابياً لدى البنك المركزي السعودي.
ولا تعني هذه الفجوة بالضرورة وجود ضغوط على السيولة، إذ إن طريقة احتساب النسبة المعتمدة لدى مؤسسة النقد العربي السعودي تشمل مصادر تمويل إضافية مثل الصكوك والديون طويلة الأجل، مع تطبيق أوزان مختلفة بحسب آجالها. ويمنح ذلك المصرف مرونة أكبر في تمويل نشاطه والتوسع في الإقراض، الذي يسهم في توليد ودائع جديدة داخل النظام المصرفي، لكن هذه القدرة تظل مرتبطة بكفاية رأس المال والسيولة واستقرار مصادر التمويل والضوابط الرقابية. وتكتسب هذه المسألة أهمية أكبر بالنسبة لمصرف الراجحي، الذي ترتكز إحدى مزاياه التنافسية على قاعدة واسعة من الحسابات منخفضة التكلفة وقدرته على توظيفها في تحقيق هوامش تمويلية مرتفعة.
تباين بين صافي الأرباح والدخل الشامل وأداء 9 أشهر
من المؤشرات التي تستحق الاهتمام تباين حركة صافي الأرباح والدخل الشامل، فبينما ارتفع صافي الربح العائد للمساهمين بنسبة 11.7% إلى 7.11 مليار ريال، انخفض إجمالي الدخل الشامل العائد لهم بنسبة 1.8% إلى 7.09 مليار ريال. ويعود الفرق بين المؤشرين إلى تحول المكونات الأخرى للدخل الشامل من أثر إيجابي بنحو 860 مليون ريال قبل عام إلى أثر سلبي بنحو 19 مليون ريال خلال الربع الحالي. ولا يعني ذلك بالضرورة انخفاض جودة الأرباح التشغيلية، لكنه يبرز أهمية مراجعة حركة تقييم الاستثمارات والاحتياطيات ضمن القوائم المالية التفصيلية لفهم أسباب هذا التباين.
وخلال الأشهر التسعة الأولى من عام 2026، حقق المصرف أرباحاً بلغت 20.87 مليار ريال، بنمو 13.3%، فيما ارتفع إجمالي دخل العمليات إلى 32.53 مليار ريال. وتجاوزت أصول المصرف 1.07 تريليون ريال، بينما ارتفعت حقوق الملكية بنسبة 12.5% إلى 154.5 مليار ريال، ما يعزز قاعدة رأس المال الدفترية الداعمة لأعماله. ومع ذلك، تباطأت وتيرة نمو الأرباح السنوية في الربع الثالث مقارنة بالربع الثاني، وبلغ نموها الفصلي 1.3% فقط.
وتؤكد النتائج استمرار قوة الربحية والكفاءة التشغيلية لدى مصرف الراجحي، لكن اختبار المرحلة المقبلة سيكون في قدرته على المحافظة على هوامش التمويل دون ارتفاع مماثل في تكلفة الأموال، وضبط المخصصات، وتنمية الودائع بما يدعم التوسع في التمويل. فقد نجح المصرف خلال الربع الثالث في تحقيق أرباح أكبر من نمو محدود في محفظة التمويل، لكن استمرار هذا النمو سيعتمد على قدرته على الحفاظ على الميزة التي حققت الجزء الأكبر منه، أي الفارق بين ما يجنيه من التمويل وما يدفعه للحصول على الأموال.